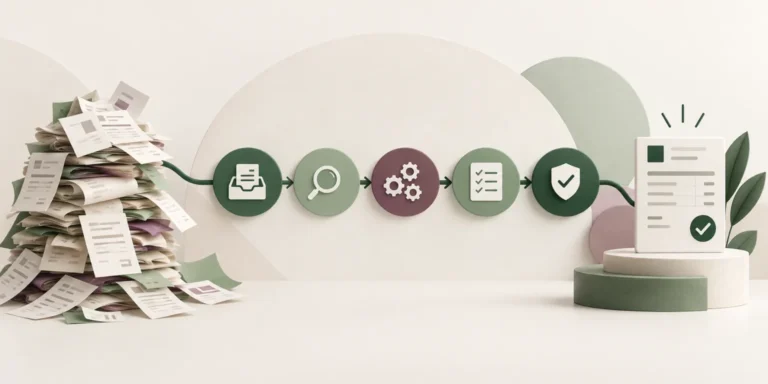
Ay kapanışı tamamlandı, e-Defter dosyaları üretildi ve yükleme sonucu alındı. Peki elinizdeki dosyanın doğru döneme ait olduğunu, açılabildiğini ve GİB onaylı beratla birlikte eksiksiz saklandığını nasıl anlarsınız? Dosya adını görmek ya da XML dosyasına çift tıklamak tek başına yeterli değildir. Sağlıklı kontrol; doğru dosya setini bulmayı, teknik doğrulamayı, muhasebe içeriğini gözden geçirmeyi ve sonucu kayıt altına almayı birlikte kapsar.
Bu rehber, güncel e-Defter sürecini günlük iş diliyle anlatır. Buradaki adımlar genel kontrol çerçevesidir; hata düzeltme ve süre değerlendirmesini mali müşaviriniz, kullandığınız uyumlu yazılımın destek ekibi ve gerektiğinde GİB ile birlikte yürütün.
e-Defter ile berat aynı dosya değildir
e-Defter, kanunen tutulması gereken kayıtları elektronik biçimde taşıyan asıl dosyadır. Berat ise ilgili deftere ilişkin standart bilgileri içeren ve GİB Mali Mührüyle onaylanan elektronik dosyadır. Başka bir ifadeyle berat, defter satırlarının okunabilir bir kopyası değildir. Defter ile berat birbirini tamamlayan, ilişkilendirilmiş iki unsurdur.
Güncel Elektronik Defter Genel Tebliği uyarınca aylık dönemlerde oluşturulan e-Defter ve berat dosyaları NES veya Mali Mühürle zaman damgalı olarak imzalanır ya da onaylanır; her iki dosya GİB sistemine yüklenir. İşlem tamamlanınca Başkanlıkça onaylanmış berat alınır. Bu nedenle arşivde yalnızca işletmenin oluşturduğu ilk beratın bulunması yeterli değildir: GİB Mali Mührünü taşıyan onaylı beratın indirilmesi ve ilgili defter dosyasıyla birlikte korunması gerekir.
Görüntülemeden önce dosya setini tamamlayın
Kontrole rastgele bir XML dosyasını açarak başlamayın. Önce mükellef, yıl, ay, defter türü, şube ve varsa parça numarasına göre bir çalışma klasörü oluşturun. Klasörde en az ilgili e-Defter dosyası ile bu dosyaya ait GİB onaylı berat bulunmalıdır. Muhasebe programının ürettiği işlem raporları, yükleme sonuçları ve teknik loglar da ayrı bir alt klasörde tutulabilir.
- VKN veya TCKN doğru mükellefi göstermeli.
- Yıl ve ay bilgisi kontrol edilen dönemle aynı olmalı.
- Yevmiye, kebir ve kapsama göre diğer defter türleri karıştırılmamalı.
- Dosya birden fazla parçaya ayrılmışsa bütün parçalar bulunmalı ve sıra atlamamalı.
- Beratın GİB onaylı son hali saklanmalı; gönderim öncesi sürümle karıştırılmamalı.
- Dosya adı değiştirilmemeli, XML içeriğine elle müdahale edilmemeli.
Sadece dosya adına güvenmek risklidir. Adlandırma düzeni ilk eleme için yararlıdır; nihai eşleşmeyi görüntüleme ve doğrulama ekranındaki mükellef, dönem, defter türü ve parça bilgileri üzerinden yapın.
Adım adım e-Defter görüntüleme ve doğrulama
- Güncel aracı kullanın: GİB’in e-Defter sitesinde yayımlanan güncel teknik kılavuzları esas alın. Dosyayı, e-Defter üretiminde kullandığınız uyumlu yazılımın güncel görüntüleme/doğrulama işleviyle açın. Eski bir araç, yeni paket veya şema sürümünü doğru değerlendiremeyebilir.
- Asıl dosyaların kopyasıyla çalışın: Arşivdeki dosyaları doğrudan düzenlemeyin. Salt okunur bir kontrol kopyası oluşturun; kaynak paketin boyutunu ve kurumunuzun kullandığı bütünlük kontrol değerini kayıt altına alın.
- Defter dosyasını seçin: Uygulamada kontrol edeceğiniz yevmiye veya büyük defter dosyasını açın. Yazılım parçalı dosya yapısı kullanıyorsa aynı aya ait parçaları doğru sırayla seçin.
- GİB onaylı beratı eşleştirin: Aynı mükellef, dönem, defter türü ve parçaya ait onaylı berat dosyasını gösterin. Yanlış aya ya da farklı parçaya ait beratla yapılan kontrol başarılı bir dönem kontrolü sayılmaz.
- Teknik sonucu okuyun: Araçtaki imza veya mali mühür, GİB onayı, dosya bütünlüğü ve şema kontrollerinin sonucunu inceleyin. Sadece “dosya açıldı” mesajıyla yetinmeyin; uyarı ve hata ayrımını okuyun.
- İçeriği görüntüleyin: Mükellef unvanı, VKN/TCKN, hesap dönemi, yevmiye madde aralığı, borç-alacak toplamları, açılış ve kapanış bilgileri gibi temel alanları muhasebe kayıtlarıyla karşılaştırın.
- Kontrol kanıtını saklayın: Kontrol tarihi, dosya adı, dönem, sonucu inceleyen kişi ve varsa hata kaydını tek bir kontrol formuna yazın. Bu form e-Defterin yerine geçmez; ekip içi iz bırakır.
Teknik doğrulama ile muhasebe kontrolünü ayırın
Teknik olarak geçerli bir dosyada da yanlış hesaba kaydedilmiş işlem bulunabilir. Tersi de mümkündür: muhasebe toplamları doğru görünürken imza, paket veya berat eşleşmesi sorunlu olabilir. Bu yüzden iki katmanlı kontrol yapın.
| Kontrol katmanı | Bakılacak alanlar | Amaç |
|---|---|---|
| Teknik doğrulama | Dosya biçimi, elektronik imza veya mali mühür, GİB onayı, defter-berat eşleşmesi, parça bütünlüğü | Dosyanın teknik olarak okunabilir ve ilişkilendirilebilir olduğunu görmek |
| Muhasebe kontrolü | Dönem, hesaplar, fişler, borç-alacak dengesi, sıra ve belge bağlantıları | Kaydın kaynağı ve muhasebe içeriğiyle tutarlı olduğunu değerlendirmek |
| Operasyon kontrolü | Yükleme zamanı, onaylı beratın indirilmesi, saklama kopyası, erişim yetkileri | Sürecin tamamlandığını ve gerektiğinde ibraz edilebilir olduğunu göstermek |
Daha geniş çapraz kontroller için iziKurgan Defter Denetim ile e-Belge, e-Defter ve beyanname verileri arasındaki tutarlılık alanlarını inceleyebilirsiniz. Yazılım kontrolü, mali müşavir değerlendirmesinin ve mevzuat incelemesinin yerine geçmez.
Doğrulama başarısızsa ne yapılmalı?
İlk refleks XML dosyasını metin düzenleyiciyle açıp değiştirmek olmamalıdır. Elektronik dosyadaki küçük bir değişiklik bile imza veya bütünlük ilişkisini bozabilir. Önce hatanın kaynağını sınıflandırın: yanlış dosya eşleşmesi, eksik parça, bozuk indirme, eski yazılım sürümü, geçersiz imza, GİB onayı bulunmaması ya da muhasebe içeriği sorunu.
- Dosyayı yeniden indirin ve boyutunu kaynak sistemdeki kayıtla karşılaştırın.
- İlgili dönemin onaylı beratını seçtiğinizden emin olun.
- Uyumlu yazılımın ve şema paketinin güncel sürümünü kontrol edin.
- Hata mesajını, ekran görüntüsünü ve işlem zamanını destek kaydına ekleyin.
- Kanuni süre dolmadan yazılım sağlayıcısı ve mali müşavirle çözüm planı oluşturun.
- Süre geçmişse dosyayı kendiliğinizden yeniden üretip yüklemek yerine uygulanacak usulü yetkili uzmanlarla teyit edin.
Mali mühür veya elektronik imza aracının arızalanması ya da çalınması gibi özel durumlar için Tebliğde bildirim ve belge sunma adımları vardır. Böyle bir olayda genel teknik destek süreciyle yetinmeyin; resmi başvuru süresini ayrıca kontrol edin.
Yükleme süreleri neden ezberlenmemeli?
Güncel genel kurala göre aylık yükleme tercihini kullanan gelir vergisi mükellefleri ilgili ayı izleyen dördüncü ayın 10’uncu günü sonuna, diğer mükellefler ise 14’üncü günü sonuna kadar işlem yapar. Hesap döneminin son ayı için beyanname takvimine bağlı ayrı tarihler uygulanır. Geçici vergi dönemi bazında yüklemeyi seçenler için de farklı takvim vardır. Hafta sonu, resmi tatil, sirkülerle verilen uzatma, özel hesap dönemi ve mücbir sebep uygulamaları son tarihi etkileyebilir.
Bu nedenle sabit bir tabloyu yıllarca kullanmak yerine her dönem GİB Vergi Takvimi ile duyuru ve sirkülerleri kontrol edin. Tebliğdeki süreler, e-Defter ve beratların oluşturulması, imzalanması, teknik kontrolden geçirilmesi, eksiksiz kayıt kontrolü, yüklenmesi ve onaylı beratın alınması için azami süredir; beyanname ve ödeme sürelerini değiştirmez.
Saklama yalnızca yedek almak değildir
e-Defter, onaylı berat ve elektronik muhasebe fişlerinin kâğıt çıktısı elektronik aslın yerine geçmez. Dosyaların elektronik ortamda eksiksiz ve okunabilir biçimde muhafaza edilmesi, istendiğinde ibraz edilebilmesi gerekir. Muhafaza Türkiye Cumhuriyeti sınırları içinde ve Türkiye Cumhuriyeti kanunlarının geçerli olduğu yerlerde yerine getirilmelidir.
Ayrıca e-Defter ve berat kopyalarının GİB’in ya da bu konuda izinli özel entegratörün sisteminde asgari 10 yıl saklanmasına ilişkin yükümlülük bulunur. Bu merkezi saklama, işletmenin kendi muhafaza ve ibraz sorumluluğunu ortadan kaldırmaz. Erişim yetkisi, değişiklik kaydı, yedekleme, geri yükleme testi ve yetkili kişiye hızlı teslim planı da arşiv politikasının parçası olmalıdır. İZİBİZ e-Defter ve saklama seçeneklerini işletmenizin hacmine göre değerlendirebilirsiniz.
Aylık kontrol listesi
- İlgili aya ait tüm defter ve parça dosyaları üretildi mi?
- Defter ve beratlar doğru sertifikayla, süresinde imzalandı mı?
- Defter ile berat dosyaları GİB sistemine yüklendi mi?
- GİB Mali Mührünü taşıyan onaylı berat indirildi mi?
- Dosyalar teknik olarak doğrulandı, içerik toplamları karşılaştırıldı mı?
- Saklama aktarımının başarılı olduğuna ilişkin kayıt kontrol edildi mi?
- Kaynak belgeler ve muhasebe fişleriyle bağlantı korunuyor mu?
- Kontrol sonucu ve sorumlu kişi kayıt altına alındı mı?
Bu sekiz soruya her ay aynı sırayla cevap vermek, dönem sonunda klasör aramaktan daha değerlidir. Amaç yalnızca dosyanın açılması değil; doğru defterin doğru beratla, zamanında, doğrulanabilir ve ibraz edilebilir biçimde yaşam döngüsünü tamamlamasıdır.
Resmî kaynaklar
- GİB — Elektronik Defter Genel Tebliği (Sıra No: 1), güncel metin
- GİB e-Defter portalı — güncel kılavuzlar, duyurular ve teknik paketler
- GİB Vergi Takvimi
- GİB — e-Defter Uygulaması bilgilendirme dokümanı
Son kontrol tarihi: 11 Ekim 2026. Mevzuat ve teknik kılavuzlar değişebileceği için işlem tarihinde güncel resmî kaynakları ve mali müşavir görüşünü esas alın.